
中國10月官方製造業採購經理人指數(PMI)降至49.3,較9月的50.1下滑0.8個百分點,低於市場預期的50.0,並跌破50的榮枯線。這也是近四個月以來,製造業PMI第三度落入收縮區間。
官方於10月31日公布數據,並將製造業活動轉弱歸因於「十一」假期前部分需求提前釋放,以及國際環境複雜多變。官方統計人員表示,製造業供給與需求兩端均見放緩,其中生產指數降至49.8,新訂單指數則降至49.4。
不過,10月疲弱情況不僅限於製造業。非製造業商務活動指數降至49.7,綜合PMI產出指數同樣為49.7,意味製造業、服務業及建築業的動能均同步減弱。這種三大領域指標同時走弱的情況相對少見。
出口訂單重返收縮區間
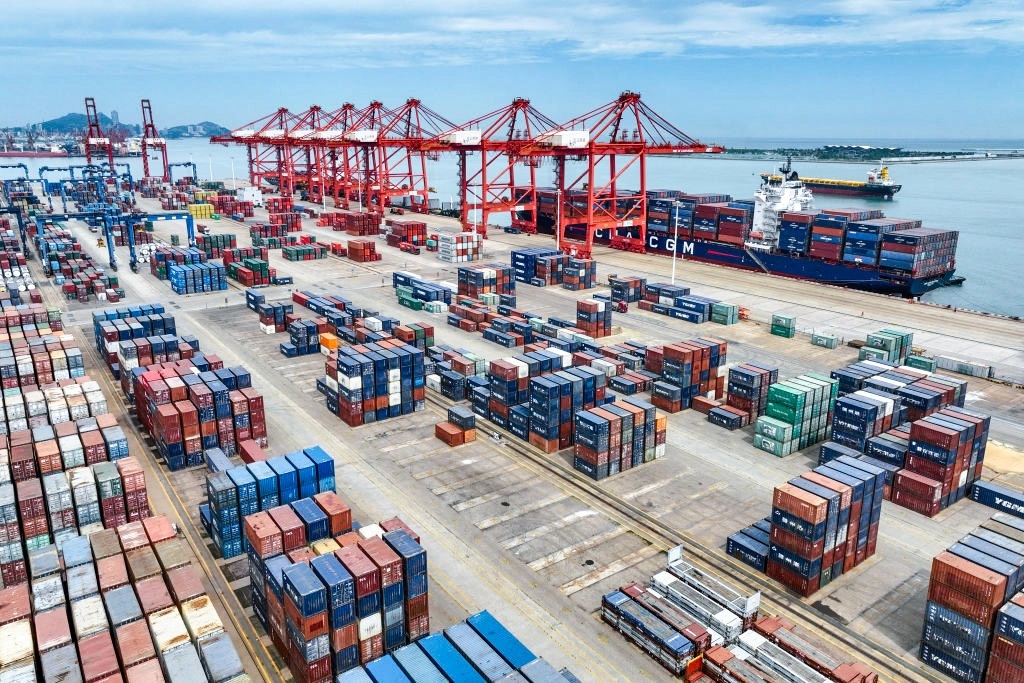
新出口訂單指數由9月的50.0降至10月的48.7,再度跌入收縮區間。這反映先前可能因聖誕節訂單提前出貨而帶動的出口動能,正在迅速減退。
在國內需求偏弱的背景下,中國企業長期透過擴大出口尋找市場。然而,隨著貿易順差擴大,多個貿易夥伴正要求中國重新平衡貿易。另有觀點認為,中國產能過剩及貿易順差引發的摩擦持續升溫,也正在削弱企業信心。
分析指出,中國第三季經濟增長主要由出口及國家部門帶動,內需尚未形成可自我維持的復甦,房地產市場也未見觸底跡象。因此,9月PMI短暫回到50以上,未必代表經濟已真正回暖,更可能與出口訂單前置、政策支撐及統計節奏等因素有關。
產業分化凸顯內需疲弱
官方強調,高技術製造業與裝備製造業PMI分別維持在51.3及50.6,顯示相關領域仍處於擴張。不過,消費品行業PMI降至48.8,高耗能行業更降至47.3,反映與一般家庭消費、就業及傳統產業關聯較高的活動明顯較弱。
這種分化被視為增長模式面臨的結構性問題:資源持續流向高端製造、基礎建設及獲國家支持的產業,但居民消費、民間投資與房地產市場仍顯低迷。零售銷售持續落後於工業產出,房地產下行也已多年侵蝕家庭財富。
政策壓力持續加大
10月數據顯示,政策制定者面臨更大壓力,一方面要維持全年經濟增長目標,另一方面也須應對復甦動能減弱的風險。若政策仍主要依賴政府投資、信貸投放及產業補貼,而非提高家庭收入及修復住房市場信心,其成效能否持續仍存在很大疑問。
官方將10月指標回落定性為假期錯位及外部衝擊,並指出企業生產經營預期指數仍達53.4,以支持經濟長期向好的判斷。然而,生產、新訂單、採購、出口訂單及非製造業活動同步回落,也顯示企業對未來的預期未必能轉化為實際投資、招聘與消費。
真正的考驗不僅在於10月PMI是否受到假期因素影響,更在於出口、政府支出及國家產業政策能否持續彌補內需不足。隨著出口訂單回落、貿易摩擦升高,加上房地產市場仍未改善,官方所描繪的復甦前景正面臨更多現實檢驗。