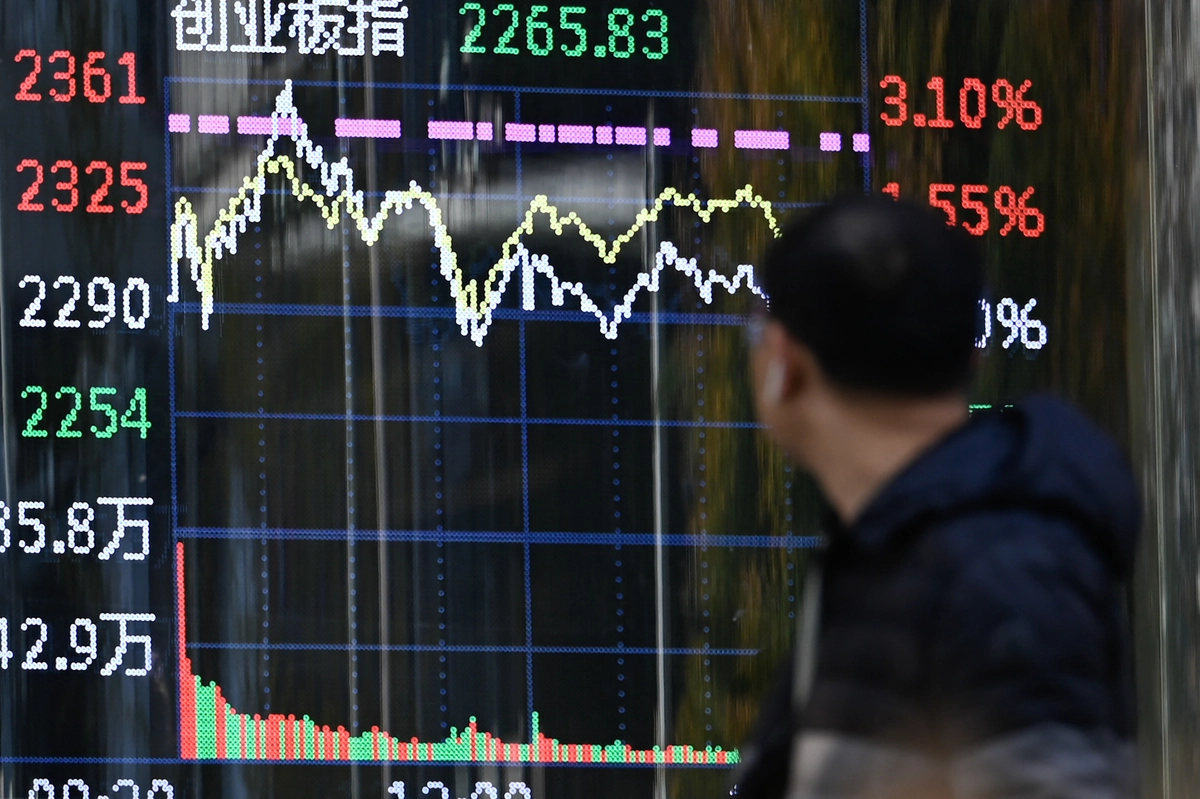
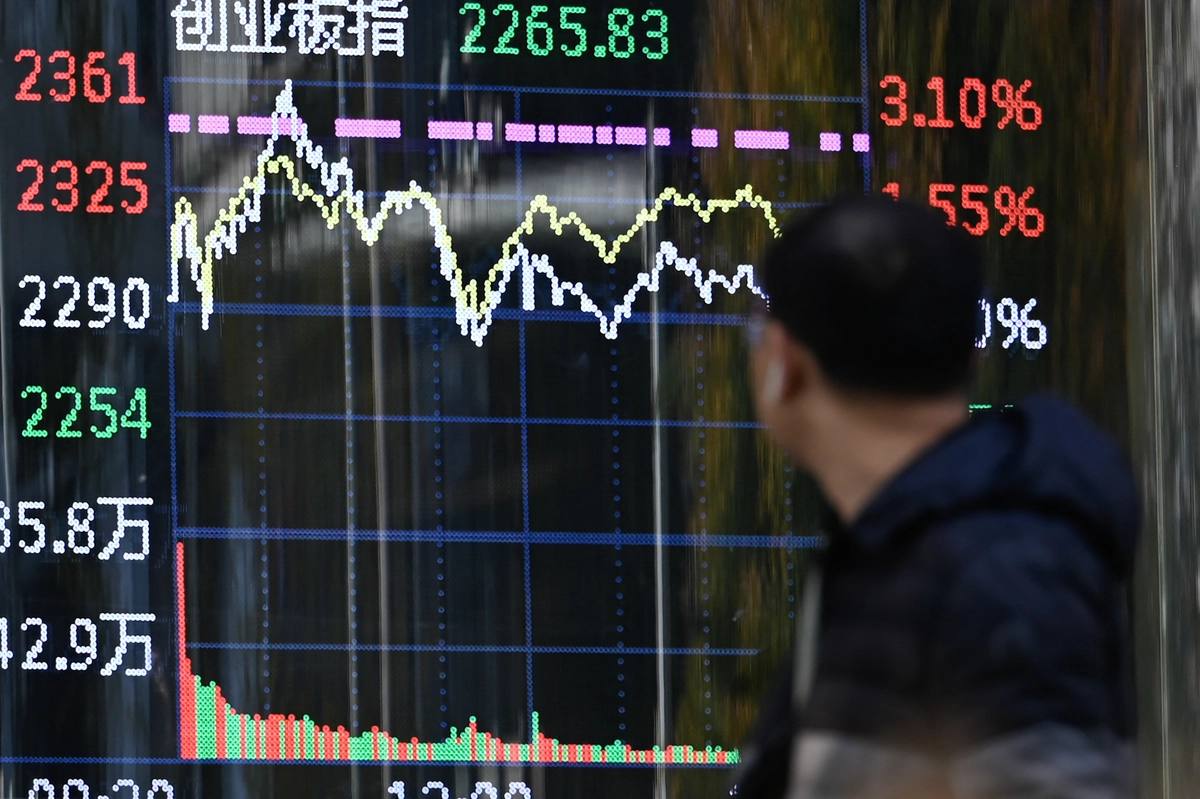
2025年,上證指數上漲18.41%,創下18年來新高。然而到了2026年,上半年上證指數雖約升3.16%,市場內部表現卻與指數形成明顯落差。
在5530隻A股中,3766隻於2026年上半年下跌,占比68.10%;同期個股收益率中位數為負15.01%。另有抽樣統計指出,約八成活躍散戶帳戶在上半年出現虧損。至2026年11月4日,上證指數年內則約下跌7.1%。
這意味著,即使指數在特定時期上揚,仍可能有接近七成股票下跌。少數大型權重股及熱門類股上漲,足以推升指數;但多數個股走低、一般投資人的帳戶縮水,兩種現象可以同時存在。2026年上證指數的同比表現更已轉為下跌。
指數走勢未必反映散戶投資體驗
中國股市常以指數漲跌作為市場表現的主要指標,但指數無法完整呈現一般投資人的實際處境。上證指數由市值與權重不同的股票組成,少數大型權重股一旦上漲,便可能對整體指數造成顯著拉抬效果。
然而,普通散戶持有的股票,往往不是這些權重股,而是大量中小型上市公司的股份。因此,指數上升並不必然代表多數投資人獲利。
2026年上半年正是一個例子。創業板指與科創50等指數大幅走高,科技、人工智能及相關硬體產業成為市場焦點,但仍有大量一般個股下跌。這顯示資金高度集中於少數板塊,市場結構性分化相當明顯。
在這種情況下,指數可以上漲、成交額也可以增加,但普通股民的帳戶仍可能持續虧損。這種落差,並不能單純以散戶選股失誤來解釋。
至於「約八成活躍散戶帳戶虧損」的說法,目前仍缺乏完整公開的原始報告、樣本數量與抽樣方法,因此不能視為全市場的官方統計。不過,即使不採用這項比例,近七成個股下跌及收益率中位數為負15.01%的數據,已足以反映指數表現與普遍投資經驗之間存在巨大差距。
新戶增加,散戶直接交易卻降溫
散戶參與市場的方式也正在發生變化。這並不代表散戶全面銷戶或完全離場,而是許多人仍持有股票、帳戶也仍存在,卻不再如過往般頻繁交易。
有統計顯示,2026年上半年散戶直接買賣個股的日均成交占比,一度降至約18.6%,為2018年以來低位。這一數字屬於媒體統計口徑,並非交易所公布的統一官方資料,但可反映部分散戶交易意願降低、傾向觀望的狀態。
另一方面,2026年上半年A股新開戶數累計達2016.13萬戶,同比增加約六成。華源證券測算,截至2026年第二季末,個人投資者持有的A股流通市值約為37.14萬億元,占比約35%。
這些數字呈現出一種看似矛盾的現象:新帳戶持續增加,個人投資者持股規模仍然龐大,但直接交易的活躍度卻明顯下降。實際背景包括房地產危機使民眾財富縮水,以及銀行儲蓄利率偏低、存款收益下降。
部分散戶為追求較高收益而進入股市,卻因資金被套而不願割肉離場,只能暫停交易;也有人因看不到獲利機會,陷入進退兩難的局面。
散戶轉趨保守,大股東減持增加
普通股民交易意願下降之際,上市公司大股東的減持計畫卻持續增加。
依不同機構統計,自2026年4月以來,上市公司股東減持計畫明顯增多。其中一組依公告日收盤價及計畫減持數量上限估算的資料顯示,超過500家公司發布減持計畫,擬減持金額上限超過1000億元。
另一組依同花順iFinD口徑統計的資料則顯示,共有397家公司發布股東減持相關公告,擬減持金額上限約1202.30億元;其中,持股5%以上股東的擬減持金額上限約628.30億元。
大股東在限售期屆滿後出售股份,本身並不違法。但當大量公司股東集中提出減持計畫,而市場承接能力與投資者信心不足時,新增股份供給便可能壓抑股價,並帶來下跌壓力。
上市公司融資時,普通投資者承擔股價波動與投資風險;當原始股東及重要股東有機會退出時,市場又必須承接這些股份。若公司業績未能持續改善,股東回報也不理想,普通股民自然會質疑,市場究竟是在創造長期投資價值,還是在為不同階段的融資者與退出者提供交易場所。
券商獲利增長,估值卻持續承壓
券商股的估值變化,也提供了觀察中國股市的另一個角度。
截至2026年10月8日收盤,A股共有20家上市券商股價跌破每股淨資產,即出現「破淨」情況,創下近十年新高。相較之下,2025年底僅有4家券商處於破淨狀態。
部分大型券商亦名列其中,包括華泰證券、國泰海通、東方證券及申萬宏源。
不過,上市券商的經營表現並非全面惡化。根據2026年11月初公布的統計,41家上市券商在2026年前三季合計實現歸母淨利潤2065.74億元,同比增加24.02%;其中有30家券商的淨利潤較去年同期成長。
券商盈利成長與估值承壓之間的反差,至少說明市場對券商未來價值的判斷,並非只看當期獲利。當投資者對整體市場前景、政策穩定性及金融業長期回報缺乏信心時,即使券商短期利潤增加,也未必能帶動估值提升。
行政干預下的「政策市」困境
比指數漲跌、散戶虧損及大股東減持更深層的問題,在於中國股市長期受到過度行政干預。
IPO發行節奏、再融資安排、大股東減持、資金流向與市場穩定措施,往往直接受到行政政策影響。市場參與者除了研究企業業績、產業前景及估值,還必須判斷政策風向,使市場呈現典型的「政策市」特徵。
與美國股市相比,可更清楚看出制度差異。美國市場同樣有政府監管,也曾在金融危機或重大市場風險期間採取救助措施,並非完全放任市場自行運作。
但在日常交易中,美國股票價格主要仍由市場供求、企業盈利、投資者預期與風險評估決定。監管機構的主要職責,在於維護資訊揭露、公平交易、防止詐欺及執行法律,而非日常決定市場應上漲多少,或哪些股票應獲得價格支持。
中國市場則具有更強烈的政策導向。股市除了是企業融資與投資者交易的場所,也被賦予服務中共產業政策、支持特定戰略產業及維持金融穩定等多重任務。這些目標雖有宏觀考量,但當行政目標過多,且過度直接介入市場時,股市作為資本定價與投資回報機制的功能便會受到嚴重削弱。
中共的股市不是一個能讓普通股民合理分享企業發展成果的市場。即使指數偶爾大幅上漲,也難以稱為真正健康、成熟的資本市場。
股市有風險,本文僅供參考,不構成投資建議。