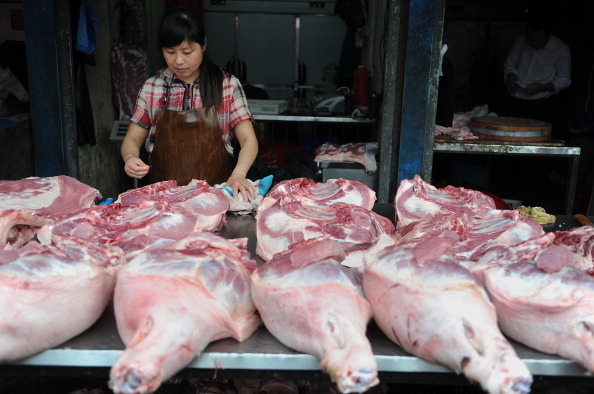

11月9日,中國外三元生豬平均價格跌至每公斤8.63元人民幣,低於今年4月中旬的每公斤8.77元,創下今年新低,也被視為近10年來中國國內豬價最低點。生豬養殖業普遍陷入深度虧損;同日公布的數據亦顯示,受食品價格下跌拖累,中國10月居民消費價格指數(CPI)年增幅較前一個月回落0.2個百分點,降至近3個月低點。相關消息引起廣泛關注。
豬價全年走弱,旺季未能扭轉跌勢
今年以來,生豬價格整體持續下滑。4月中旬觸及低點後,5月及6月大致在每公斤9元至10元區間盤整;7月一度反彈,在7月至8月間升至每公斤11.5元以上。不過,自8月底起價格再度走低,即使在「十一」長假銷售旺季,豬價仍未上漲,反而繼續下跌。
第四季原本是傳統消費旺季,市場通常進入醃臘及農曆新年備貨期,但今年需求未能消化供應壓力。行業數據顯示,第二季全國生豬出欄平均價格為每公斤9.47元;第三季環比上升13.31%至每公斤10.73元,但同比仍下跌22.08%。進入10月後,價格又再度走低,供給強於需求的局面尚未根本改變。
養殖企業虧損擴大,負債率攀升
豬價持續下跌壓縮企業營收,養殖業虧損加深。農牧產業資訊與諮詢機構監測數據顯示,截至11月6日,自繁自養模式每頭豬平均虧損約396.7元。商務部數據則顯示,10月28日豬糧比價為4.22,仍低於過度下跌一級預警線。
牧原股份的完全養殖成本在行業內相對較低。該公司在10月29日的第三季報交流會中表示,9月完全成本已降至略低於每公斤11.5元;但與當時現貨價格相比,養殖業務仍處於虧損狀態。
上市豬企第三季財報也反映出深度虧損持續。25家A股豬企今年前三季合計歸屬母公司淨利潤虧損244.73億元,較去年同期由盈轉虧。若扣除以肉製品業務為主、獲利36.42億元的雙匯發展,其餘24家企業合計虧損281.15億元。
- 牧原股份前三季營業收入922.00億元,同比下降17.52%;歸屬母公司淨利潤虧損93.19億元。
- 溫氏股份營收721.97億元,同比下降4.74%;淨利潤虧損49.61億元。
- 新希望營收876.98億元,同比增長8.94%,但淨利潤虧損25.68億元。
三家生豬養殖龍頭企業合計虧損168.48億元。隨著利潤減少,企業負債壓力亦上升。溫氏股份資產負債率由58.94%升至59.15%,牧原股份升至55.89%;天邦食品截至第三季末的資產負債率為91.84%,新五豐則達89.98%,且單季增加5.8個百分點。金新農、巨星農牧、唐人神及正虹科技的資產負債率也出現不同程度上升,多家豬企的負債率已處於歷史高位。
隨著第四季豬價再下一個台階,養殖企業的虧損可能重新擴大。
供需失衡加劇,出欄量明顯增加
市場供過於求,被視為豬價長期低迷的主要原因。南華期貨研究院高級總監邊舒揚指出,終端消費尚未出現實質回暖,市場供應卻相當充足。全國生豬日度出欄量由7月7日的17.37萬頭,增加至10月13日的21.30萬頭,增幅約22.6%,成為9月以來現貨價格加速下跌的直接推手。
卓創資訊分析師范晴晴表示,終端消費力度不如市場原先預期,旺季帶動效果偏弱,難以對豬價形成有力支撐,市場目前仍處於供應大於需求的狀態,價格持續疲弱。
邊舒揚認為,生豬市場萎縮、企業獲利下滑及資金鏈壓力增加,使業者在現金流壓力下加快出欄,採取以量換價的方式,多項因素疊加之下,豬價長期在低位運行。
本輪生豬價格下行周期約始於2024年第三季末至第四季初,即2024年9月至10月左右。2025年,豬價由年初每公斤15元至16元,持續震盪下跌至年底約每公斤11元至12元。2026年下半年,價格進一步探底,並在10月中旬跌破每公斤10元關口,呈現出較長時間的行業築底及產能去化特徵。
范晴晴認為,11月仍處於產能釋放階段,出欄量可能維持偏高水準,豬價面臨的下跌壓力尚未消除。評級機構惠譽此前則預期,2027年豬價可能逐步小幅復甦,但復甦時間與節奏仍不明確,預測存在較大不確定性。
食品價格下跌拖累10月CPI
官方11月9日公布的數據顯示,10月全國居民消費價格指數同比上漲0.7%,低於市場預期的0.8%,也是近3個月以來最低增幅。食品價格下跌是壓低CPI漲幅的重要因素。
10月食品價格同比下跌2.9%,非食品價格則上漲1.5%。其中,鮮菜價格下跌16.9%,約拉低CPI 0.31個百分點;鮮果價格下降3.8%,約拉低0.07個百分點;畜肉類價格下跌2.7%,約拉低0.11個百分點,當中豬肉價格下降8.6%。蛋類價格則上漲10.1%,約推升CPI 0.05個百分點。
財經評論員蕭易表示,中國經濟持續承壓,居民收入增長乏力、消費信心不足,導致內需持續低迷。在居民消費與企業投資均缺乏動力的情況下,若當局過度收緊貨幣政策、提高融資成本並減少市場流動性,原本疲弱的消費及企業投資可能進一步受打擊。