
大陸中國銀行等多家銀行於7月再度推出了五年期大額存單,此舉是在數月前取消五年期及三年期大額存單後的再次嘗試。業界人士指出,此舉僅為暫時的現象,不代表長期趨勢的逆轉。
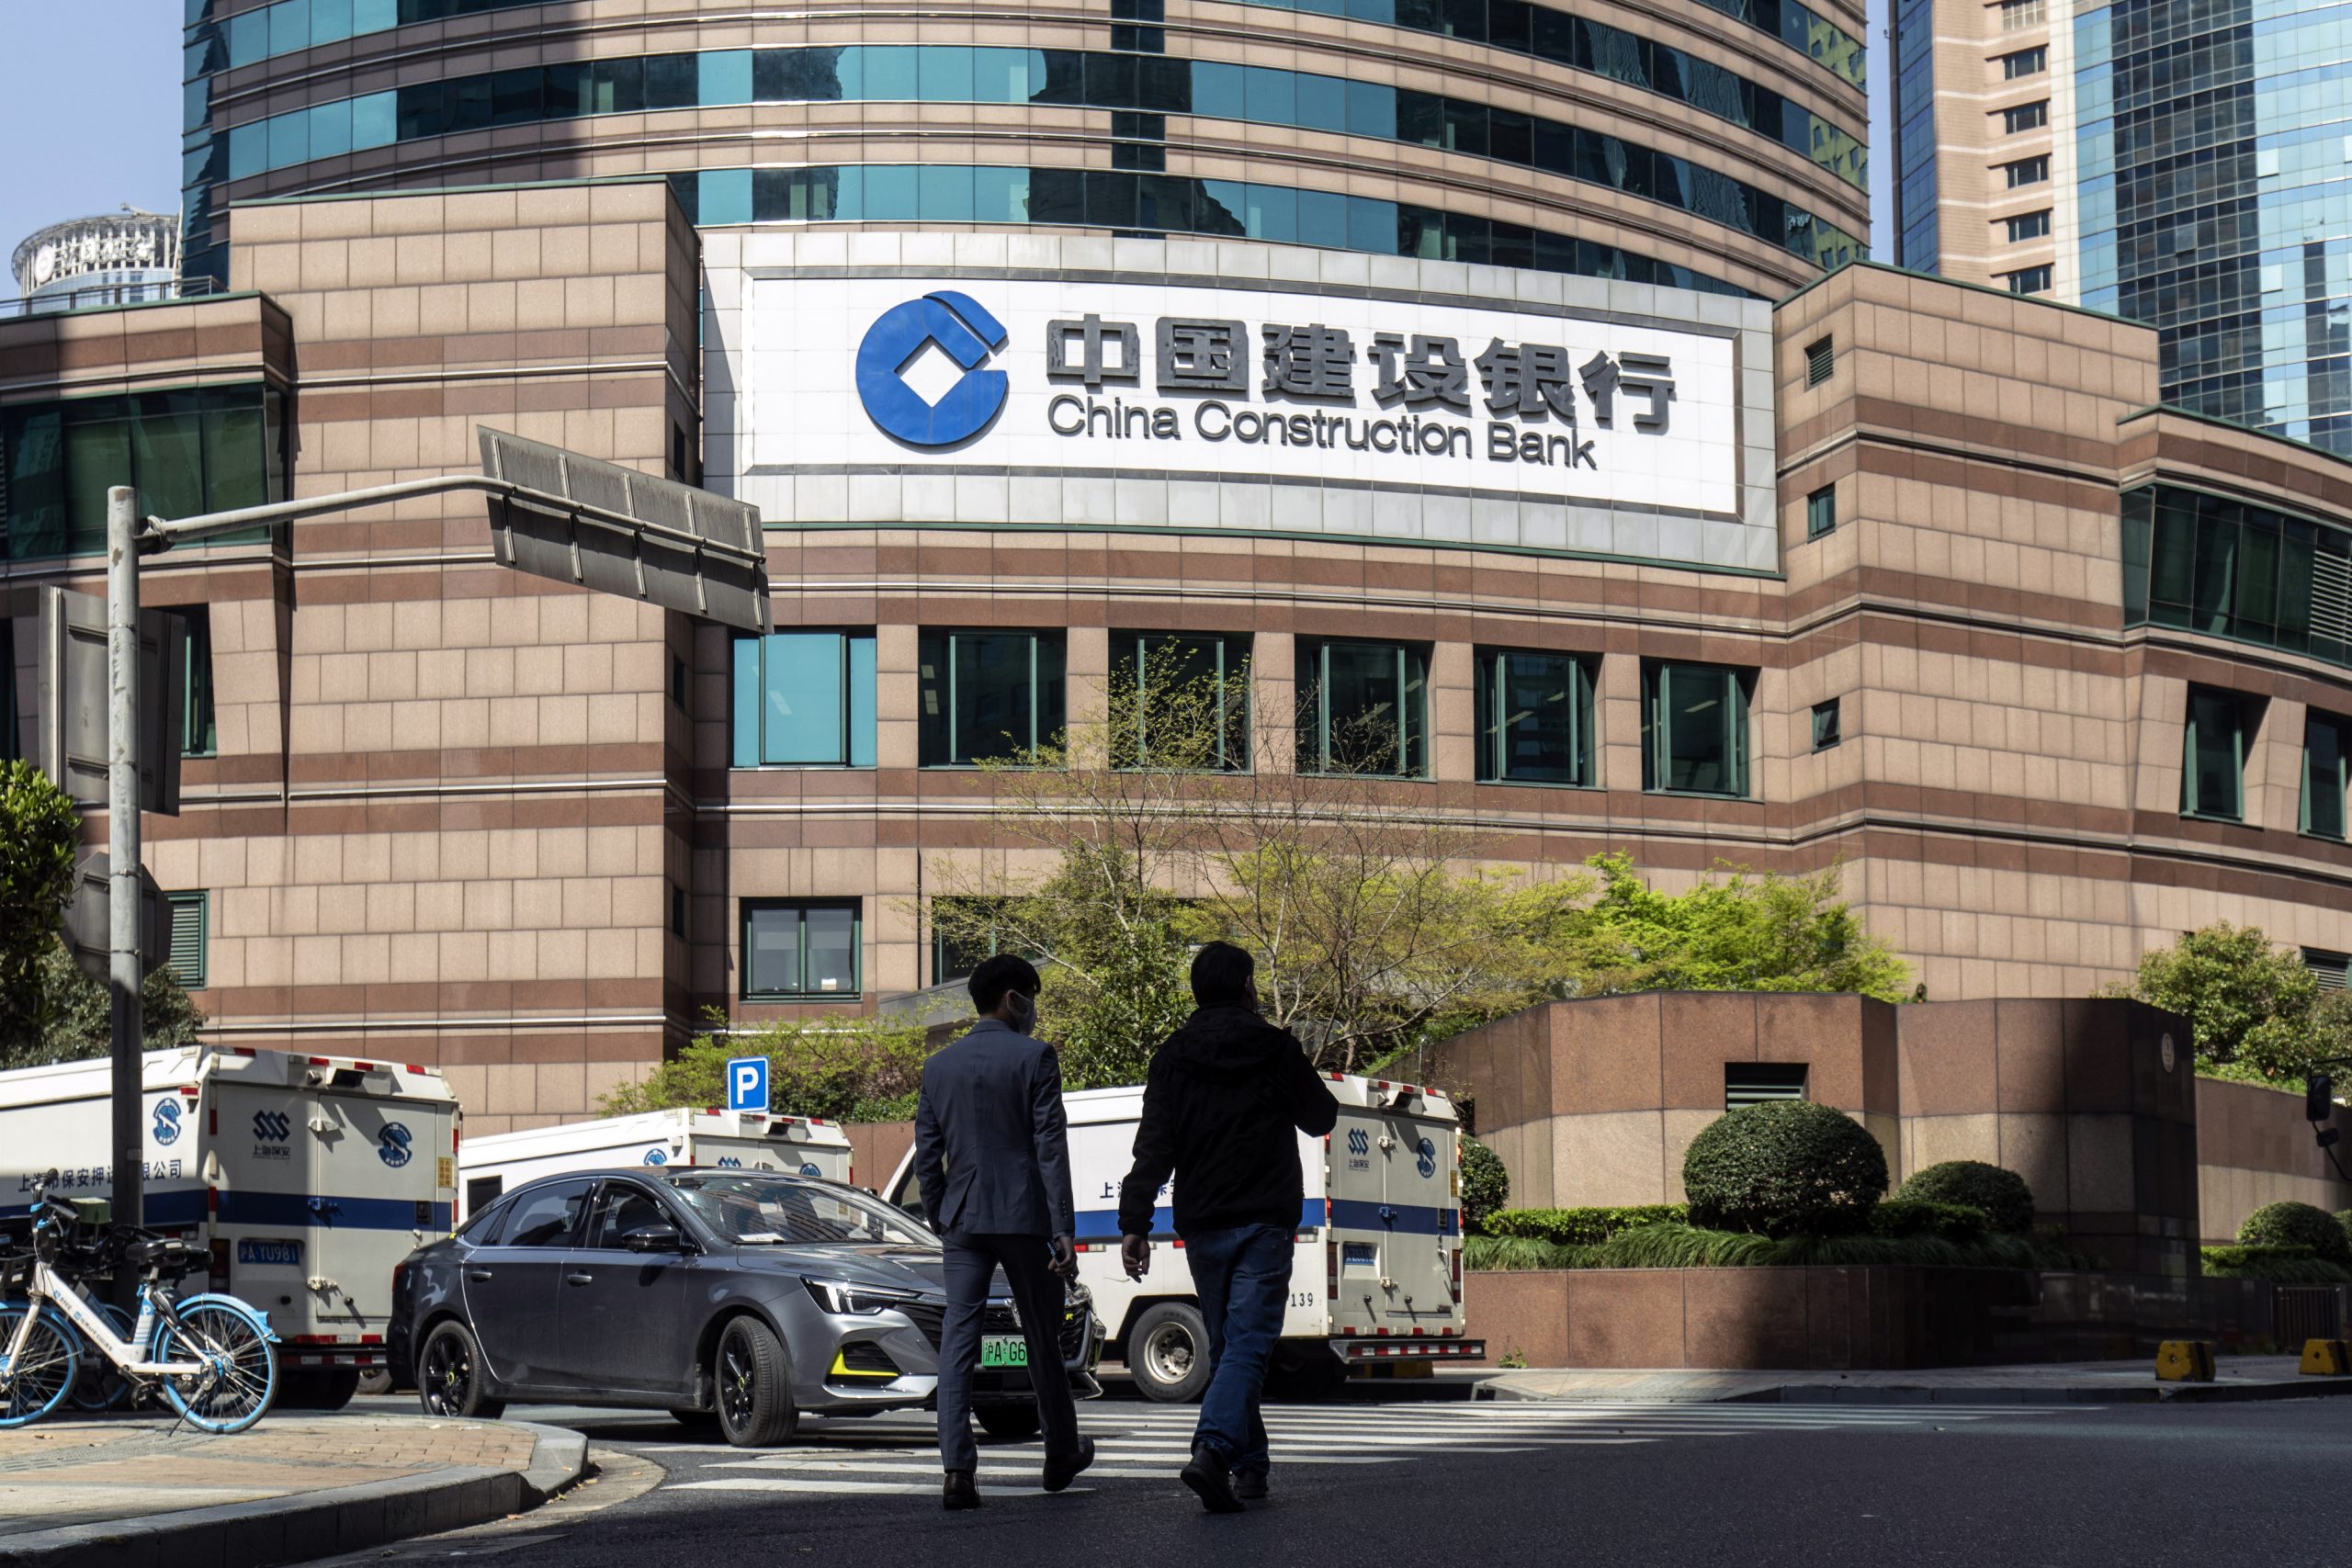
據《第一財經》報導指出,中國銀行於7月1日率先發行2026年第一期個人大額存單,覆蓋了1個月至5年的全期限品類。其中,五年期大額存單起存金額為20萬元,年化利率最高為1.60%。之後,農業銀行、建設銀行也陸續發行了五年期個人大額存單,年化利率在1.55%至1.60%之間。
股份制商業銀行華夏銀行於7月15日又推出了2026年第六期個人大額存單,起存金額介於20萬元至100萬元之間,年化利率則在1.75%至1.80%之間。民生銀行也推出了三款五年期產品,20萬元起存,年利率在1.75%至1.79%之間。
對於大額存單再度進入市場,中國郵政儲蓄銀行研究員婁飛鵬認為,這將有助於減輕存款轉出的壓力。而華泰證券的研究顯示,2026年一年期以上的居民定期存款到期規模達50萬億元,比起去年增加了10萬億元。
數據顯示,2026年上半年,住戶存款的增長約為3萬億元,而非銀行金融機構存款則增加了4.65萬億元。這顯示出居民資金並未轉向消費,而是轉向了理財、公募、貨基和保險等金融產品。
對此,招聯首席經濟學家董希淼認為,重新推出五年期大額存單是銀行為了吸引存量資金、減輕存款轉出壓力的直接措施。然而,婁飛鵬指出,此舉是基於各銀行自身負債結構的不同安排,並非整體行業趨勢的逆轉,不應被解讀為利率即將反彈,利率下降的趨勢尚未改變。
此外,董希淼也指出,銀行的淨息差已經降至歷史低點的1.40%,拉長存款期限將加重負債成本壓力。雖然有部分中小銀行為防止存款被大行分流而可能不得不跟進推出類似的五年期大額存單產品,但整體而言目前行業並未出現全面的轉變。