中國10月經濟動能進一步減弱。11月16日公布的官方數據顯示,工業產出年增4.8%,零售銷售僅成長0.4%,兩項數據都低於市場預期;今年前10個月固定資產投資年減8.1%,跌幅較前9個月擴大,反映內需不足的壓力仍在加重。
長期低迷的房地產市場持續侵蝕家庭財富,並進一步壓抑消費支出。相較之下,出口大幅成長,成為經濟的重要支撐。不過,分析人士警告,中國對海外市場的依賴加深,可能令經濟更容易受到人工智能(AI)需求變化及貿易限制的影響。
投資與消費表現疲弱
官方數據顯示,今年1月至10月固定資產投資年減8.1%,較今年前9個月7.2%的降幅進一步擴大,也遜於市場原先預期的下降7%。除COVID-19疫情期間外,這種程度的投資萎縮前所未見。
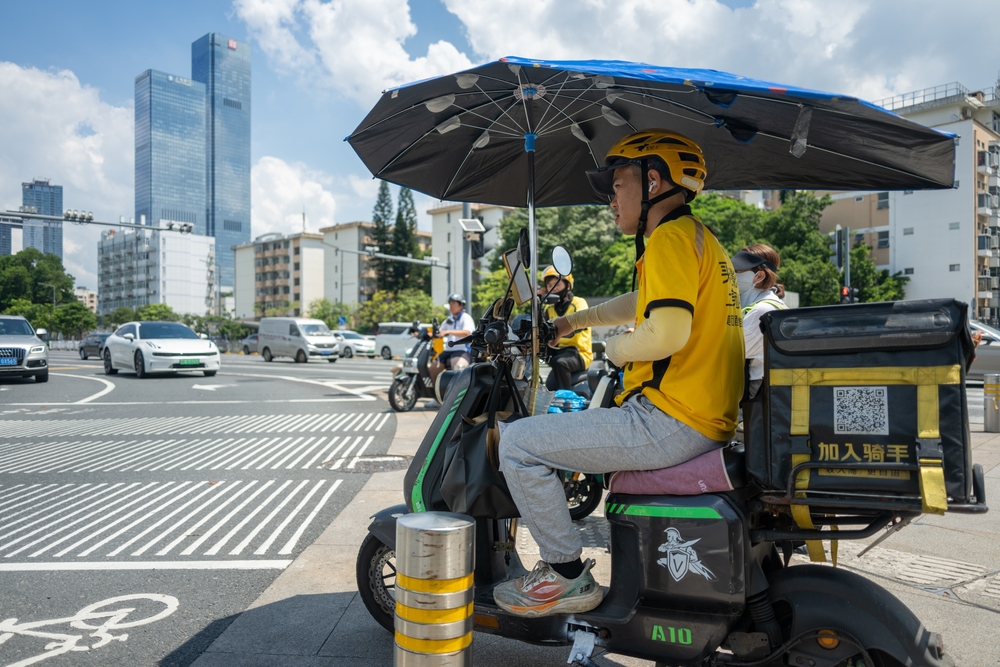
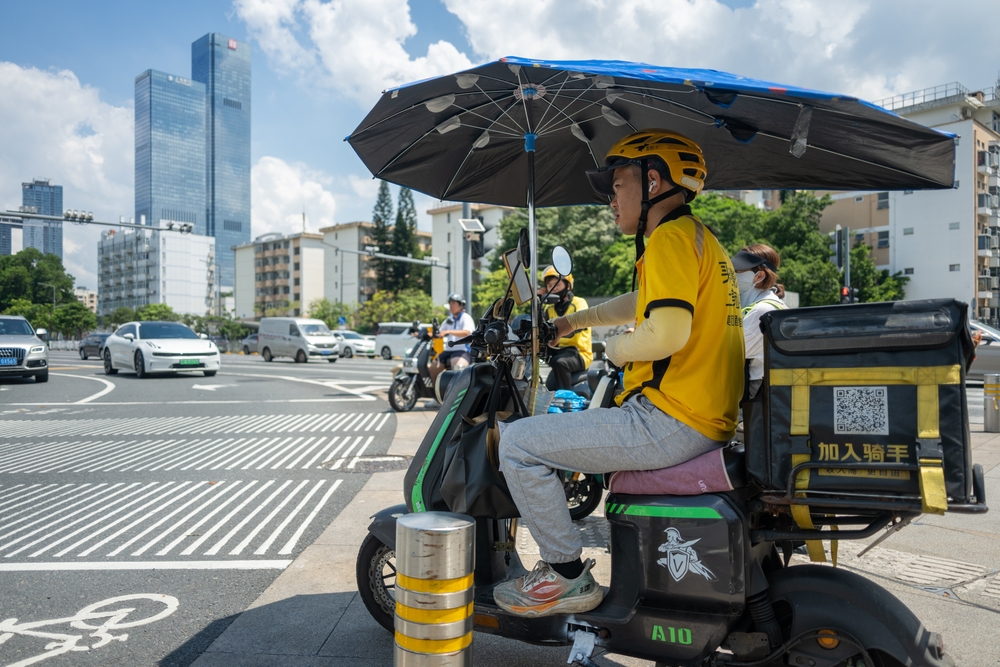
10月零售銷售年增率僅0.4%,不僅低於分析師預期的0.8%,也較9月的1.1%明顯放慢。儘管10月適逢7天長假,且「雙十一」購物節橫跨10月與11月,消費數據依然疲弱。
國家統計局發言人表示,居民的消費能力及消費意願仍有待提升。荷蘭國際集團(ING)大中華區首席經濟學家宋林(Lynn Song)指出,2026年是近年內需最疲弱的年份之一。
房市未見普遍復甦
根據官方數據計算,10月中國新房價格較前月再跌0.1%,年減2.4%。雖然年跌幅已較9月的2.8%收窄,但整體房市仍未出現廣泛復甦跡象。
今年前10個月,房地產開發投資年減21.6%,新建商品房銷售額下降14.3%,房屋新開工面積則減少24.4%。
房價下跌削弱屋主財富,加上就業市場疲軟、工資成長緩慢,家庭更傾向儲蓄而非增加消費。中原地產分析師張大偉(Zhang Dawei)表示,房價上漲的城市愈來愈少,企穩現象僅限於少數地區。
對住宅建案可能無法如期完工的憂慮,也使部分購屋者轉向已落成的二手房。張大偉形容,能夠實地查看的完工住宅已成為一種「硬通貨」,二手房的「確定性溢價」正逐漸浮現。
晨星(Morningstar)股票分析師張峻菲(Jeff Zhang)預期,房地產投資與銷售量在未來一段時間仍將持續下滑,房地產業明年也將繼續拖累中國經濟。
工業放緩,出口成為支柱
10月工業產出年增4.8%,低於市場預期的5.3%,也較9月的5.5%顯著放緩。官方製造業調查同時顯示,新訂單與新出口訂單情況均較前一個月惡化,製造商信心轉弱。
與內需疲弱形成對比的是,中國10月出口年增35.2%,今年前10個月貿易順差已突破1兆美元。全球對AI相關技術與設備的需求,被視為推動出口成長的主要因素之一。
不過,出口雖支撐經濟成長,也可能降低北京提振內需的迫切性,令既有經濟失衡延續甚至惡化。
保銀資產管理(Pinpoint Asset Management)總裁兼首席經濟學家張智威(Zhiwei Zhang)表示,市場原已擔心全球AI資本支出週期可能放緩;近期英偉達(Nvidia,輝達)涉及受限制晶片流向中國的爭議,又使相關晶片流向受到更多審視。他認為,風險如今更加嚴重,並預測明年全球經濟成長將面臨進一步下行風險。
花旗研究(Citi Research)分析師則認為,歐盟可能推出更多針對中國的貿易限制措施,進一步增加中國出口所面對的壓力。
經濟成長與就業前景
高盛(Goldman Sachs)預測,中國經濟成長率將從2025年的5%降至2026年的4.6%,並在2027年進一步降至4.5%。經濟合作與發展組織(OECD)的預測更低,認為2027年經濟增速將放緩至4.2%。
高盛指出,房地產持續低迷與消費疲弱,將繼續拖累中國內需。宋林預計,2027年中國經濟成長率將由今年的4.6%降至4.5%,北京也可能把經濟成長目標下調至「4.5%左右」。他認為,全球需求走緩及貿易保護主義升溫,可能削弱中國出口的成長動能。
就業方面,10月中國城鎮調查失業率由9月的5.2%降至5.1%。不過,最新公布的分齡數據顯示,9月不含在校學生的16至24歲青年失業率仍達18%;雖較8月下降0.9個百分點,但仍高於去年同期。